
Cómo crear una tabla de amortización: guía paso a paso
En este artículo encontrarás todo lo que necesitas saber sobre las tablas de amortización. Si alguna vez te has preguntado cómo se dividen tus pagos mensuales entre el capital que te prestaron y los intereses que pagas por el préstamo, estás en el lugar en el que tienes que estar.

En este artículo encontrarás todo lo que necesitas saber sobre las tablas de amortización. Si alguna vez te has preguntado cómo se dividen tus pagos mensuales entre el capital que te prestaron y los intereses que pagas por el préstamo, estás en el lugar en el que tienes que estar. La amortización es el proceso mediante el cual liquidamos una deuda con pagos regulares y la tabla es algo así como un mapa que nos muestra qué sucede mes a mes. Aquí aprenderás qué es una tabla de amortización, para qué sirve y un ejemplo de cómo hacerla desde cero.
¿Qué es una tabla de amortización?
Quizá sepas qué es una tabla de amortización y estés buscando cómo armarla, pero antes de ir a eso es importante dejar en claro algunas cuestiones básicas, sobre todo para quienes no están demasiado al tanto o no lo están en absoluto.
Una tabla de amortización nos muestra cómo se reparte cada pago de un préstamo a lo largo del tiempo. Nos dice cuánto de nuestra mensualidad se va a los intereses y cuánto al capital que pedimos prestado, además de mostrarnos cómo baja el saldo que aún adeudamos hasta que lo liquidamos.
A continuación, comentamos los diez elementos que encontrarás en cualquier tabla de amortización. Puede variar un poco dependiendo del tipo de préstamo, aunque estos aspectos son los básicos:
- Número de pagos realizados. Para que sepamos en qué pago vamos.
- Fecha de cada pago. Así llevamos el control mes a mes.
- Saldo pendiente al inicio del período. Cuánto adeudamos antes de hacer el pago de una cuota.
- Cuota mensual. Lo que pagamos cada mes.
- Intereses pagados en cada cuota. La parte que se lleva el banco por prestarnos.
- Capital amortizado en cada cuota. Lo que le «quitamos» a la deuda en concepto de pago de capital.
- Saldo pendiente al final del período. Lo que nos queda por pagar después de una cuota.
- Impuestos (si aplica). Algunos préstamos incluyen extras como este.
- Seguros (si aplica). Si se paga un seguro por el préstamo.
- Comisiones (si aplica). Cargos adicionales que a veces se cuelan.
Con esta información, podemos entender cuánto nos falta para salir de esa deuda, algo que por cierto puede hacerse a través de un préstamo, siempre y cuando se trate de un préstamo con menor tasa de interés que la deuda que tenemos.
¿Para qué sirve la tabla de amortización?
Ahora hablaremos de para qué sirve una tabla de amortización. Es esencial, porque nos ayuda a responder una pregunta fundamental: ¿cómo afecta un préstamo a nuestras finanzas en el largo plazo? La tabla nos informa sobre el costo real de pedir prestado, ya que no solo devolvemos el dinero que recibimos, sino que también pagamos intereses a modo de compensación por el hecho de que nos hayan prestado, por lo tanto nos permite comparar opciones antes de firmar cualquier papel.
Además, la tabla de amortización nos da la posibilidad de planificar y ahorrar, dado que al tenerla entendemos que en el inicio del préstamo pagamos más intereses que capital (al menos con el sistema de amortización francés, que es el que se utiliza en México), entonces podríamos adelantar pagos para bajar el total de intereses, siempre y cuando esa opción esté disponible en la institución financiera que nos prestó.
¿Cómo se hace la tabla de amortización?
Veamos, ahora sí, cómo se hace una tabla de amortización. Siguiendo estos cuatro pasos, entenderás perfectamente a dónde va cada peso de tu préstamo.
1. Define los términos del préstamo
Lo primero es reunir los datos básicos para hacer la tabla de amortización del préstamo:
- Monto del préstamo. Supongamos que son 100.000 pesos.
- Tasa de interés anual. Imaginemos que es un 12%.
- Plazo del préstamo. Digamos que son 5 años, es decir, 60 meses.
- Frecuencia de los pagos. ¿Mensual, quincenal? Mensual.
2. Calcula la cuota mensual
La cuota mensual (CM) se calcula así:
CM \= P * (i - (1 + i)-n)
Donde:
- P es el monto del préstamo (100000).
- i es el Costo Anual Total o CAT (12% anual ÷ 12 \= 1% mensual, que en la fórmula se expresa como 0,01).
- n es el número total de pagos (60 meses).
Entonces:
CM \= 100000 * (0,01 - (1 + 0,01)-60)
Para resolver la ecuación, primero sumamos 1 a la tasa de interés:
1 + i \= 1 + 0.01 \= 1.01
Elevamos al exponente negativo -n:
(1 + i)-60 \= 1.01-60 ≈ 0.550449
Restamos ese valor de 1:
1 - (1 + i)-60 \= 1 − 0.550449 ≈ 0.4495511
Dividimos la tasa de interés mensual entre este resultado:
i - (1 + i)-60 \= 0.01 / (0.449551) ≈ 0.022244
Multiplicamos por el monto del préstamo:
CM \= P * (i - (1 + i)-60) \= 100000 * 0.022244 \= 2224.40
En este ejemplo, la cuota mensual es de 2.224,44 pesos.
3. Crea la tabla
Hora de armar la tabla de amortización. Puedes usar papel y lápiz, sin embargo, recomendamos Excel, Calc (de la suite LibreOffice, gratuita) o Google Sheets para que sea más práctico. Cada fila será un mes y necesitarás estas columnas:
- Número de pago. Del 1 al 60
- Saldo inicial. Comienza con el total (100000)
- Cuota mensual. Fija de 2224.44
- Intereses pagados. Saldo inicial * tasa mensual (0,01)
- Capital amortizado. Cuota - intereses pagados
- Saldo final. Saldo inicial - capital amortizado
4. Completa la información
Completa la tabla mes por mes. Siguiendo con el ejemplo, para el primer mes queda:
- Saldo inicial \= 100000
- Intereses \= 100000 * 0.01 \= 1000
- Capital \= 2224.44 - 1000 \= 1224.44
- Saldo final \= 100000 - 1224.44 \= 98775.56
El segundo mes arranca con 98775,56 y se repite el cálculo hasta el mes 60, cuando el saldo final será 0 y lista la tabla de amortización.
Ejemplo práctico de una tabla de amortización
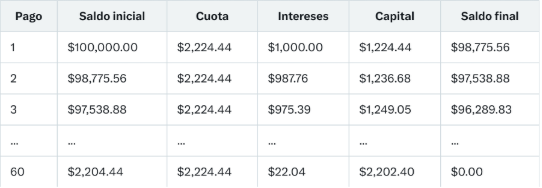
Veamos ahora el ejemplo de tabla de amortización previo de manera esquematizada para que sea más fácil entender lo que comentamos en el apartado anterior. Los datos son los mismos: préstamo de 100.000 pesos a 5 años, 12% de interés anual y pagos mensuales. Al inicio pagamos más intereses, pero con el tiempo el capital que amortizamos va creciendo:
Solicita tus préstamos personales con Beloz
Ya sabes qué es una tabla de amortización, para qué sirve y cómo hacerla, así que estás listo para comparar opciones de préstamo. Una de las alternativas somos nosotros, Beloz: te ofrecemos condiciones adaptadas a tus necesidades, respondemos a tu solicitud en menos de 48 horas y el primer préstamo tiene 0% de interés, algo que no encontrarás en otro lugar. Acércate a Beloz México y déjanos guiarte con la claridad y la confianza que tus sueños y ganas de crecer ameritan.


