
Cómo mejorar mi historial crediticio
Un buen historial crediticio significa préstamos y líneas de crédito más grandes, mejores tasas de interés y plazos más largos, por lo tanto también puede significar ese coche o esa casa que tanto queremos, por ejemplo. La mayoría de quienes vivimos en México estamos en el Buró de Crédito, aun si pagamos siempre en tiempo y forma.

Un buen historial crediticio significa préstamos y líneas de crédito más grandes, mejores tasas de interés y plazos más largos, por lo tanto también puede significar ese coche o esa casa que tanto queremos, por ejemplo. La mayoría de quienes vivimos en México estamos en el Buró de Crédito, aun si pagamos siempre en tiempo y forma. En ese caso, tendremos un buen puntaje, entonces la pregunta no es cómo salir del buró, sino cómo mejorar mi historial crediticio, algo que comentamos detalladamente en este artículo.
¿Qué es el historial crediticio?
El historial crediticio es nuestra carta de presentación financiera. Registra cada préstamo y crédito que hemos tenido, los pagos que hemos hecho, los que olvidamos hacer a tiempo y las deudas que todavía arrastramos. Básicamente, expresa nuestra reputación a los ojos de bancos y prestamistas.
Cuanto mejor puntaje tengamos, más posibilidades hay de que alguien nos preste. Comprar una casa, financiar un coche, obtener una tarjeta de crédito o un préstamo personal: todo depende de qué tan confiables somos. El Buró de Crédito lo sabe todo, por eso es clave revisar nuestro reporte al menos una vez por año (es gratis una vez cada doce meses), una cuestión fundamental pensando en cómo mejorar mi historial crediticio.
Estadísticas sobre préstamos, créditos e historial crediticio en México
Según la Encuesta Nacional de Inclusión Financiera (ENIF) de 2021, 27,3 millones de mexicanos de entre 18 y 79 años tienen algún tipo de préstamo o crédito formal (el 61,3% son tarjetas de crédito departamentales o de tiendas de autoservicio). Sin embargo, el 18,7% de los solicitantes son rechazados por no tener historial y un 34,6% debido a su mal puntaje.
El promedio de deuda de los mexicanos es de 35.000 pesos, una cifra significativa que contrasta con el hecho de que solo el 17,6% consulta su historial regularmente, lo cual deja a esas personas expuestas a errores que pueden afectar su calificación.
Entre 2020 y 2023, las consultas de historial crediticio por parte de las personas de 18 a 30 años crecieron un 378%, lo que puede evidenciar tanto compromiso con la educación financiera como preocupación por el tamaño de las deudas.
¿Para qué sirve el historial crediticio?
El historial crediticio lo dice todo de nosotros a nivel financiero, porque es el reflejo de qué tan confiables somos cuando alguien nos presta dinero. Sin un buen historial, es muy difícil acceder a un préstamo para la casa propia, a un préstamo automotriz, obtener una tarjeta de crédito e incluso rentar, dado que los propietarios también consultan el Buró de sus potenciales inquilinos.
¿Cuál es un buen score crediticio, entonces? Un puntaje superior a 650 ya es bueno y habla de que sabemos manejar deudas. A continuación, la tabla de score de crédito:
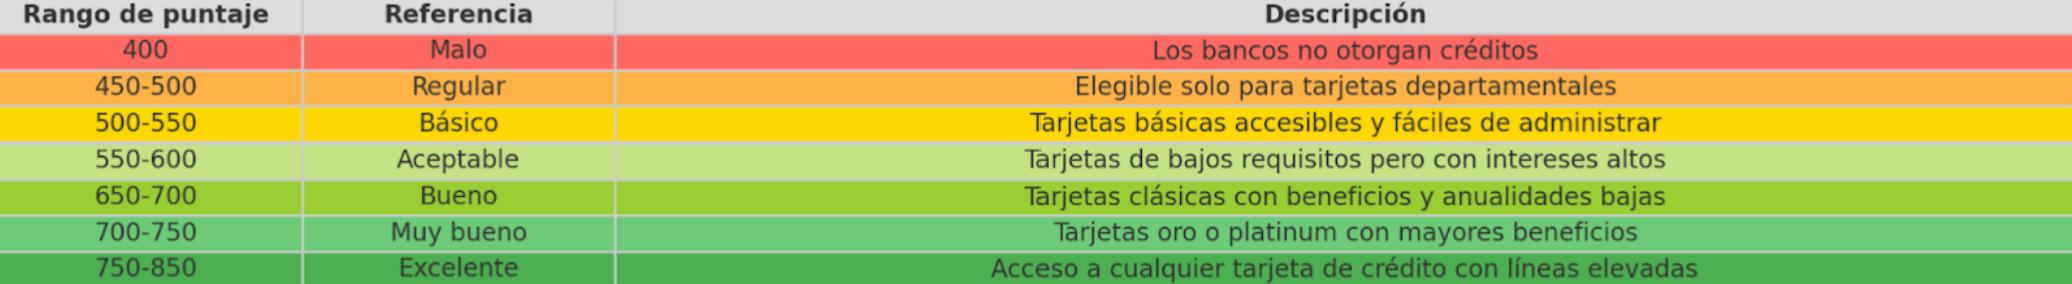
Si quiero saber cómo mejorar mi historial crediticio, primero tengo que entender dónde estoy parado, y para hacerlo es necesario estudiar la tabla y entenderla, de otra manera será imposible tomar el control.
Cómo mejorar mi historial crediticio si estoy en buró
Tener un mal puntaje en el buró, lo que habitualmente se conoce como “estar en el buró”, no es una sentencia. No significa que las puertas estén definitivamente cerradas: significa que el sistema financiero está llamándonos a actuar para mejorar y salir del Buró de Crédito. Por esta razón, ahora hablaremos de diez métodos para dar respuesta a la pregunta por cómo tener un buen historial crediticio.
1. Solicitar un préstamo
Aunque suene contradictorio, pedir un préstamo y pagarlo puntualmente es una forma efectiva de demostrar que podemos manejar deudas. Cada pago puntual suma puntos a nuestro historial y lo mismo vale para un crédito, aunque préstamo y crédito no son lo mismo.
2. Pagar a tiempo
La puntualidad es el 35% de nuestro puntaje. Una tarjeta de crédito, un servicio, un préstamo: todo cuenta. Si somos un poco distraídos, lo mejor es configurar pagos automáticos o recordatorios en el celular.
3. No cerrar cuentas antiguas
Las cuentas viejas nos respaldan, debido a que son testigos de que estamos en el sistema desde hace mucho. Cerrarlas reducirá la antigüedad promedio de nuestro historial y nos hará parecer menos estables.
4. Diversificar los tipos de préstamos y créditos
No se trata de pedir préstamos o tarjetas a lo loco, sino de demostrar que podemos manejar distintos tipos de productos. Esto nos hace más confiables.
5. Revisar nuestro historial regularmente
Consultar nuestro reporte al menos una vez por año nos permite detectar problemas, fraudes o cuentas que no reconocemos. Podemos obtenerlo gratis una vez cada doce meses en el Buró de Crédito o en el Círculo de Crédito.
6. Usar menos del 30% del crédito disponible
Si tenemos una tarjeta con un tope de 10.000 pesos, lo ideal es no gastar más de 3.000. Al no usar más del 30% del límite disponible, dejamos en claro que no dependemos del crédito para vivir, lo cual mejora nuestro puntaje.
7. No solicitar muchos préstamos y/o créditos al mismo tiempo
Cuando pedimos un préstamo o un crédito, las instituciones consultan nuestro historial. Muchas consultas en poco tiempo pueden interpretarse como desesperación o riesgo.
8. Negociar si tenemos retrasos
Si nos retrasamos con los pagos, contactemos a la institución financiera para renegociar plazos, intereses o montos. Los bancos y prestamistas prefieren ayudarnos a liquidar que vernos incumplir, porque si incumplimos ellos pierden.
9. Mantener actualizada nuestra información personal
Un cambio de dirección, teléfono o correo puede generarnos problemas. Si no pueden localizarnos, es más probable que nos reporten como incumplidores.
10. Crear un fondo para emergencias
La vida es impredecible: un gasto médico, una reparación o una baja en los ingresos que percibimos puede desequilibrar nuestras finanzas. Por este motivo, si tenemos un dinero ahorrado, podemos cubrir imprevistos sin atrasarnos en el pago de la deuda.
Mejora tu historial crediticio con Beloz
El camino hacia un buen historial puede parecer complicado, pero no estás solo: en Beloz tenemos la respuesta a tu pregunta por cómo mejorar mi historial crediticio. Sabemos cómo convertirlo en una herramienta a tu favor y estamos preparados para guiarte en cada paso. ¿Listo para crear una estrategia que te permita manejar tus deudas y ahorrar? Con Beloz México tienes tasas excelentes y plazos que de verdad se adaptan a tus necesidades. Un buen historial nunca se espera, siempre se esculpe con esfuerzo.


