
¿Crédito automotriz o préstamo bancario? Te ayudamos a elegir la mejor opción
Cuando pensamos en comprar un vehículo en México una de las primeras preguntas que surgen es cómo lo financiaremos. Las dos opciones más comunes son crédito automotriz o préstamo bancario. Ambas alternativas tienen características particulares que pueden hacerlas más o menos convenientes según las circunstancias de cada persona.

Cuando pensamos en comprar un vehículo en México una de las primeras preguntas que surgen es cómo lo financiaremos. Las dos opciones más comunes son crédito automotriz o préstamo bancario. Ambas alternativas tienen características particulares que pueden hacerlas más o menos convenientes según las circunstancias de cada persona. Por eso en este artículo hablamos de estos dos tipos de financiamiento y de cómo elegir entre ellos para comprar un vehículo, desde la finalidad que tiene uno y otro hasta sus requisitos y tasas de interés, pasando por cuestiones como el enganche, los montos y la flexibilidad que ofrecen.
¿Qué es un crédito automotriz?
Un crédito automotriz es una forma de financiamiento especializado que tiene como propósito exclusivo facilitar la compra de un vehículo, sea nuevo o seminuevo. En México este tipo de crédito es ofrecido principalmente por instituciones financieras vinculadas con las agencias automotrices o directamente por las marcas de autos a través de sus propias financieras. Como compradores recibimos un monto para cubrir el costo del vehículo y a cambio nos comprometemos a devolverlo en pagos mensuales que incluyen el capital prestado más los intereses acordados durante un plazo que por lo general varía entre los 12 y los 72 meses. Los requisitos para obtenerlo suelen incluir comprobantes de ingresos, identificación oficial y un historial crediticio favorable.
Una característica distintiva del crédito automotriz es que el vehículo adquirido queda como garantía. Esto significa que si por alguna razón no cumplimos con los pagos la institución financiera puede quedarse con el vehículo para saldar la deuda. Además, en la mayoría de los casos nos piden un enganche, pago inicial que oscila entre el 10% y el 30% del valor del vehículo, dependiendo del prestamista y de nuestra situación crediticia. Las tasas de interés suelen ser fijas, lo que nos da certeza sobre el monto a pagar mes con mes y habitualmente son más bajas que las de un préstamo personal como consecuencia de que el auto funciona como colateral.
¿Qué es un crédito bancario o personal?
Un crédito bancario es una herramienta financiera más versátil porque no está limitada a un propósito específico como la compra de un vehículo. Este tipo de préstamo es ofrecido por bancos y algunas otras entidades financieras y podemos destinarlo a lo que necesitemos: desde pagar una deuda hasta financiar un viaje, también comprar un vehículo. A diferencia del crédito automotriz no implica algo en garantía, aunque en algunos casos el banco podría pedir un aval para respaldar el préstamo.
Esta flexibilidad tiene un costo: las tasas de interés son más altas, ya que el riesgo para el prestamista es mayor al no contar con un bien directo que garantice el pago como en el caso del crédito automotriz. A su vez, las tasas pueden ser fijas o variables, entonces si la tasa es variable tenemos que estar atentos a la variación para evitar sorpresas. El monto del préstamo y el plazo de pago dependen de nuestros ingresos, nuestra capacidad crediticia y de las políticas del banco, si bien siempre serán más flexibles en comparación con las de un crédito automotriz.
Los requisitos suelen ser similares: identificación oficial, comprobantes de ingresos y un buen historial crediticio. No obstante, ser cliente del banco y/o tener un historial sólido con la institución suele facilitar la aprobación.
¿Cuál es la mejor opción para comprar un auto a crédito?
¿Para comprar un auto qué es mejor, crédito automotriz o bancario, al fin y al cabo? Decidir entre crédito automotriz o préstamo bancario requiere de comparar en detalle. Por eso a continuación analizamos siete aspectos que diferencian una y otra opción para ayudarte a determinar cuál es la mejor alternativa según tus necesidades.
Finalidad
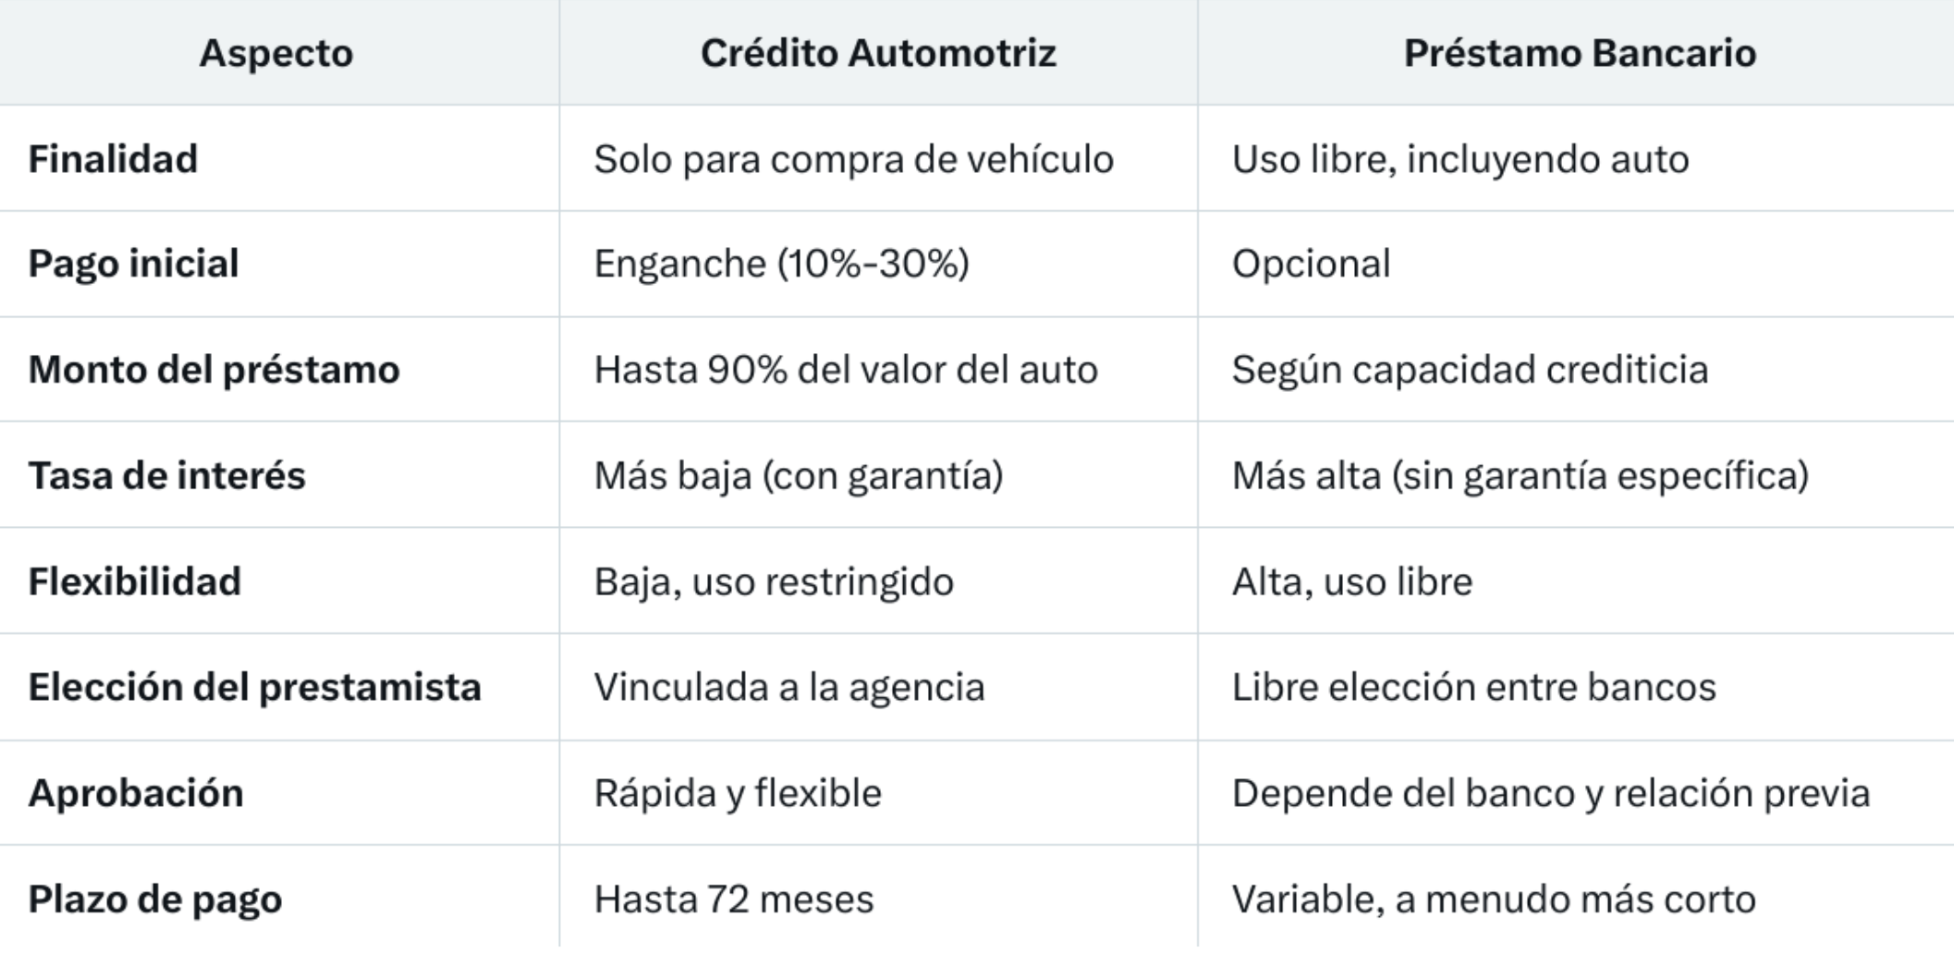
El crédito automotriz está diseñado exclusivamente para la compra de un vehículo, mientras que un préstamo bancario ofrece libertad para utilizar los fondos en cualquier necesidad. Si solo necesitas financiar el vehículo el crédito automotriz será más práctico por sus mejores condiciones financieras.
Pago inicial (enganche)
El crédito automotriz requiere de un enganche de entre el 10% y el 30% del valor del auto, pago inicial que reduce el monto financiado y los intereses totales. Un préstamo bancario, por su parte, no exige enganche, más allá de que aportarlo puede mejorar las condiciones.
Monto del préstamo
El crédito automotriz cubre hasta el 90% del valor del vehículo. En un préstamo bancario, en cambio, el monto otorgado depende de tus ingresos, tu capacidad crediticia y las políticas del banco.
Tasa de interés
Las tasas de interés del crédito automotriz siempre son más bajas, dado que el vehículo funciona como garantía, lo cual disminuye el riesgo para el prestamista. Los préstamos bancarios, en contraste, tienen tasas más altas debido a que no hay colateral.
Elección del prestamista
En un crédito automotriz el prestamista suele estar vinculado a la agencia que vende el vehículo, lo que limita las opciones pero simplifica el proceso. Para un préstamo bancario es posible investigar cuál es el mejor banco para financiar un auto y comparar condiciones, algo que te da más control, aunque requiere de más tiempo.
Aprobación
La aprobación de un crédito automotriz por lo general es más rápida, especialmente si compras en una agencia con financiera propia, mientras que con un préstamo bancario el proceso depende mucho de tu historial crediticio y tu relación con el banco.
Plazo de pago
Los créditos automotrices ofrecen plazos de hasta 72 meses, al tiempo que los préstamos bancarios tienden a tener plazos más cortos.
A continuación, una tabla comparativa que resume estas diferencias:
Factores a considerar para elegir la mejor opción
Toma la mejor decisión al elegir entre crédito automotriz o préstamo bancario también implica evaluar factores relativos a tu situación financiera. En este apartado, cuatro aspectos clave:
- Capacidad de pago. Analiza cuánto puedes pagar mensualmente sin comprometer tu estabilidad. Un crédito automotriz con plazos largos reduce las mensualidades.
- Tasa de interés. Compara las tasas. Una más baja disminuye el costo total. Los créditos automotrices son mejores en este sentido.
- Costo Anual Total (CAT). Revisa el CAT para conocer el costo real.
- Plazo de pago. Un plazo largo facilita los pagos mensuales, si bien al mismo tiempo incrementa los intereses.
Estos factores son lo último a tener en cuenta para poder decidir cuál es la mejor alternativa. Si todavía no estás seguro y buscas un proceso simple, flexibilidad y una tasa muy competitiva, Beloz México tiene préstamos que podrían ser la mejor decisión financiera de tu vida.


